Il banchiere parla di «norme incostituzionali» e di «rischio default per lo Stato». La replica del ministro dell’Economia Giorgetti e i timori di Bankitalia
Tutti gli articoli di Economia e lavoro
PHOTO
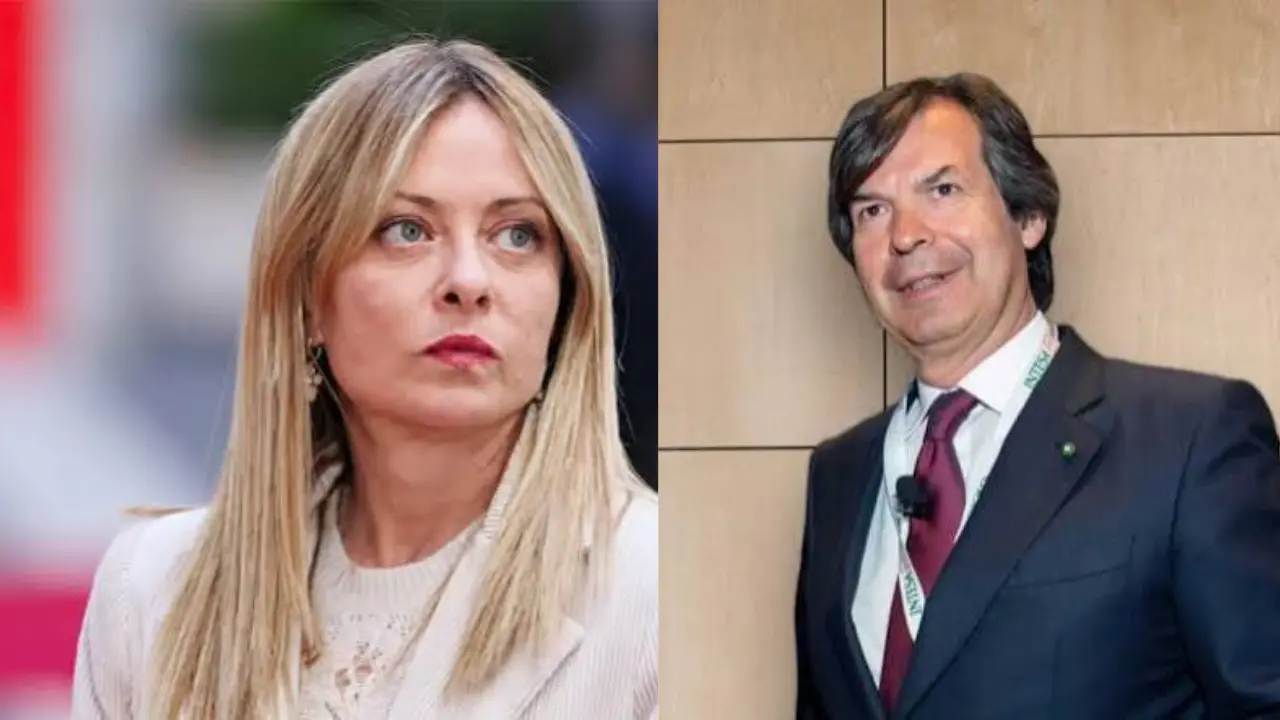
Il confronto è sul superbonus ma finisce inevitabilmente per riguardare la seconda tornata di impegni bancari decisi dal Governo per sostenere la manovra finanziaria. Tant’è che anche Palazzo Chigi è stato costretto ad un mezzo passo indietro. Giorgia Meloni aveva risposto in maniera piccata alle dichiarazioni di Carlo Messina. Che ieri, in audizione davanti alla Commissione di inchiesta sulle banche, aveva criticato il nuovo calendario di compensazione dei crediti di imposta. Il banchiere parla di «norme incostituzionali» e di «rischio default per lo Stato».
Il debito dello Stato
Si tratta di circa 18 miliardi che potranno essere recuperati in 10 anni. Una quota consistente di questi crediti, circa 14 miliardi, si trova iscritta nei bilanci degli istituti di credito. L'ad di Intesa Sanpaolo ha definito questa modalità di gestione del debito come una «formula sudamericana». Tra le righe, però, si legge il disappunto per gli ulteriori 5 miliardi di contributo da parte del settore inseriti nel testo che arriverà in Parlamento.
La premier aveva risposto da Dublino rivendicando l’impianto di una manovra improntata a criteri di «giustizia». Poi ha aggiustato il tiro definendo il provvedimento sui bonus edilizi «una specifica scelta politica».
L’attacco alle misure fiscali del Governo
Oltre alla rimodulazione dei crediti edilizi, l'impatto complessivo stimato della Manovra sul settore creditizio ammonta a 7,7 miliardi di euro nell'arco del triennio. Il comparto contesta in particolare l'aumento dell'Ires del 3,5% . E il pesante ridimensionamento della deducibilità Irap per le spese amministrative e gli ammortamenti, che scende dal 90% al 30%.
Rischi sistemici e interesse del Paese
Messina ha spiegato che la diluizione decennale senza interessi equivale a una riconfigurazione dei crediti che espone le banche al rischio di "cross-default", di insolvenza, in base alle direttive dell'Autorità bancaria europea. Secondo tali normative, qualora una ristrutturazione comporti una riduzione del valore del prestito superiore all'1%, il credito deve essere riclassificato come deteriorato e il cliente diventa inadempiente. In questo caso il cliente è lo Stato italiano.
L’avversità degli investitori
Il numero uno di Intesa Sanpaolo ha inoltre richiamato il rischio di possibili contenziosi con l'azionariato internazionale degli istituti di credito. Si è detto pronto a contestare la modifica unilaterale dei tempi e dei modi di rimborso dati per acquisiti: il recupero era previsto entro il 2027. Ora viene spezzettato nell’arco di 10 anni. Secondo Messina i provvedimenti assunti dal Governo avvieranno contenziosi legali perché gli investitori «non capiranno».
Secondo l'Associazione bancaria italiana, questa rimodulazione forzata dei termini di compensazione rischia di costare agli istituti di credito svalutazioni per circa 3 miliardi di euro.
Il peso del debito pubblico nei bilanci bancari
Nel corso del suo intervento, Messina ha evidenziato lo stretto legame finanziario che unisce gli istituti al bilancio dello Stato, ricordando che banche e assicurazioni nazionali detengono 600 miliardi di euro di debito pubblico italiano. Un'esposizione nettamente superiore rispetto a quanto avviene in altri Paesi. Su questi titoli di Stato le banche stanno contabilizzando perdite significative a causa del rialzo dei tassi, affrontando al contempo il pressing di Bruxelles per fissare un tetto al possesso dei bond sovrani nei portafogli bancari.
A questo proposito, l'ad di Intesa Sanpaolo ha replicato ai rilievi del ministro dell'Economia sul ricorso ai prestiti garantiti dallo Stato, sottolineando che le perdite subite sui titoli di Stato sono maggiori dei benefici avuti dalle garanzie pubbliche. Per sostenere la crescita e ridurre il debito con una prospettiva strategica, il banchiere chiede soluzioni a lungo termine, come interventi sugli immobili pubblici e progetti finanziati direttamente dal settore creditizio.
La proposta
Pur rigettando un prelievo punitivo ed esclusivo sul comparto bancario, Messina ha chiarito di non essere contrario a contribuire alla manovra. Purché si segua un «principio di equità» esteso a tutti i settori. La proposta lanciata dall'ad di Intesa Sanpaolo prevede di fissare una soglia minima a 500 milioni di euro di utili annui, applicando a tutte le società al di sopra di tale cifra un'aliquota aggiuntiva del 2%.
La replica del ministro dell’Economia
«Il contributo da banche e assicurazioni è necessario, non è volto a indebolirle né a comprometterne la capacità di sostenere famiglie e imprese». Così ha replicato Giancarlo Giorgetti. «Sulle modifiche siamo aperti a proposte che abbiano copertura finanziaria. Accetto le critiche di misura sudamericana - ha aggiunto - ma rivendico la politica asburgica».
«Permangono rilevanti fattori di rischio, a partire dagli elevati prezzi dell'energia. In questo scenario – ha detto il ministro - la prudenza sui conti non è un vincolo fine a se stesso. Ma una condizione per preservare gli spazi di intervento necessari ad affrontare le difficoltà. La realtà - ha concluso - ci impone, oggi, di conciliare esigenze diverse e trovare un equilibrio tra ciò che sarebbe auspicabile e ciò che è concretamente necessario».
I timori di Bankitalia
La rateizzazione in dieci anni dei crediti del superbonus «contribuisce a contenere la dinamica del debito pubblico nel 2027» e «potrebbe produrre impatti significativi sul conto economico» delle banche nel bilancio 2026. Lo ha detto in audizione al Parlamento sulla manovra finanziaria il capo del dipartimento economia e statistica della Banca d'Italia Andrea Brandolini. «Vanno valutati - ha avvertito - i possibili effetti sui contratti di rivendita posti in essere da alcuni intermediari per smaltire i crediti acquistati in eccedenza alle imposte compensabili. Per le imprese non finanziarie, soggette anch'esse alla norma, la rateizzazione potrebbe influenzare la liquidità». In generale, ha detto Brandolini «il maggiore prelievo» previsto dalla manovra «incide su comparti che presentano condizioni reddituali e patrimoniali solide». «Ciò non riduce tuttavia l'importanza di un quadro normativo stabile e prevedibile: modifiche frequenti o inattese della tassazione - ha concluso - accrescono l'incertezza e condizionano le scelte di investimento degli operatori».